


Cualquier decisión que tomamos se basa, indefectiblemente, en una expectativa de futuro. La predicción puede ser tácita, pero sus consecuencias no pueden soslayarse. En este blog vamos a abordar la relación entre los pronósticos y el stock de seguridad.
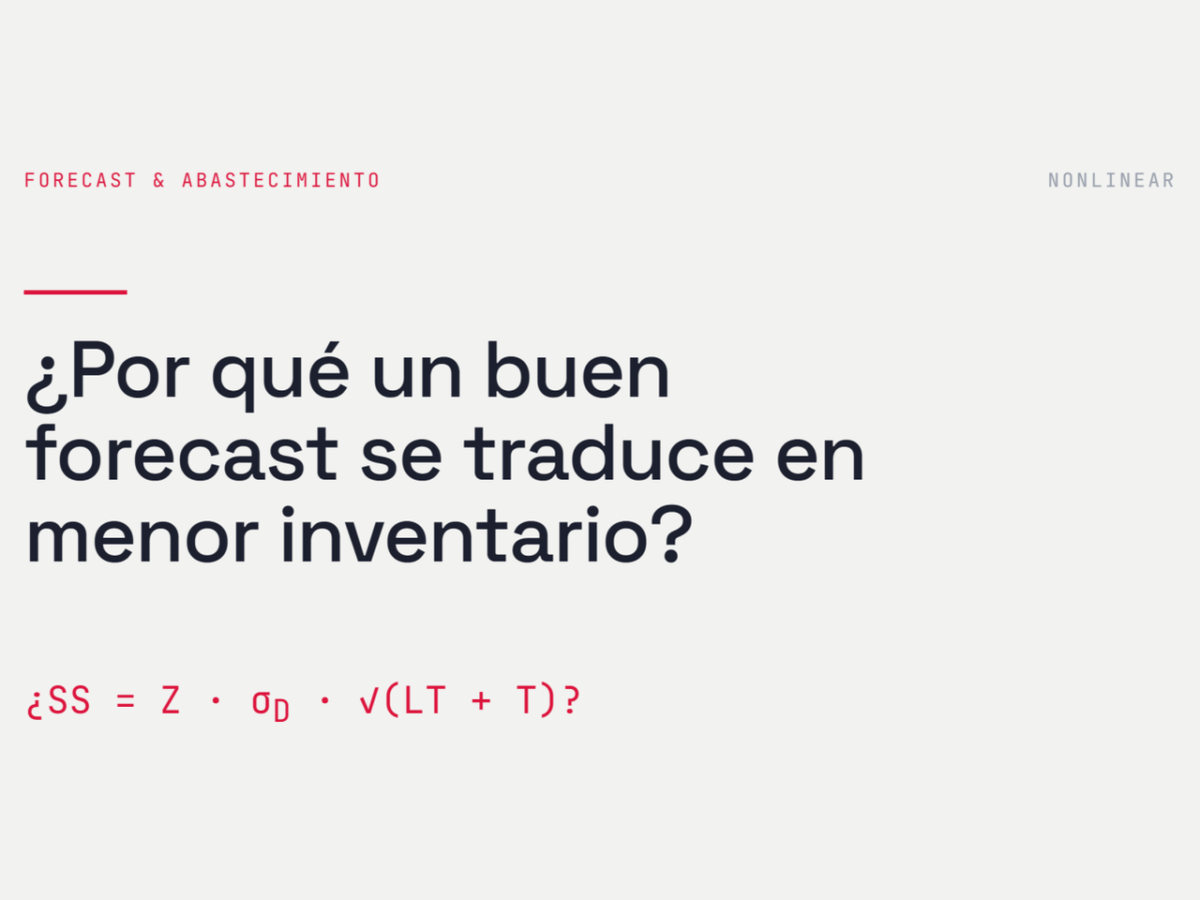
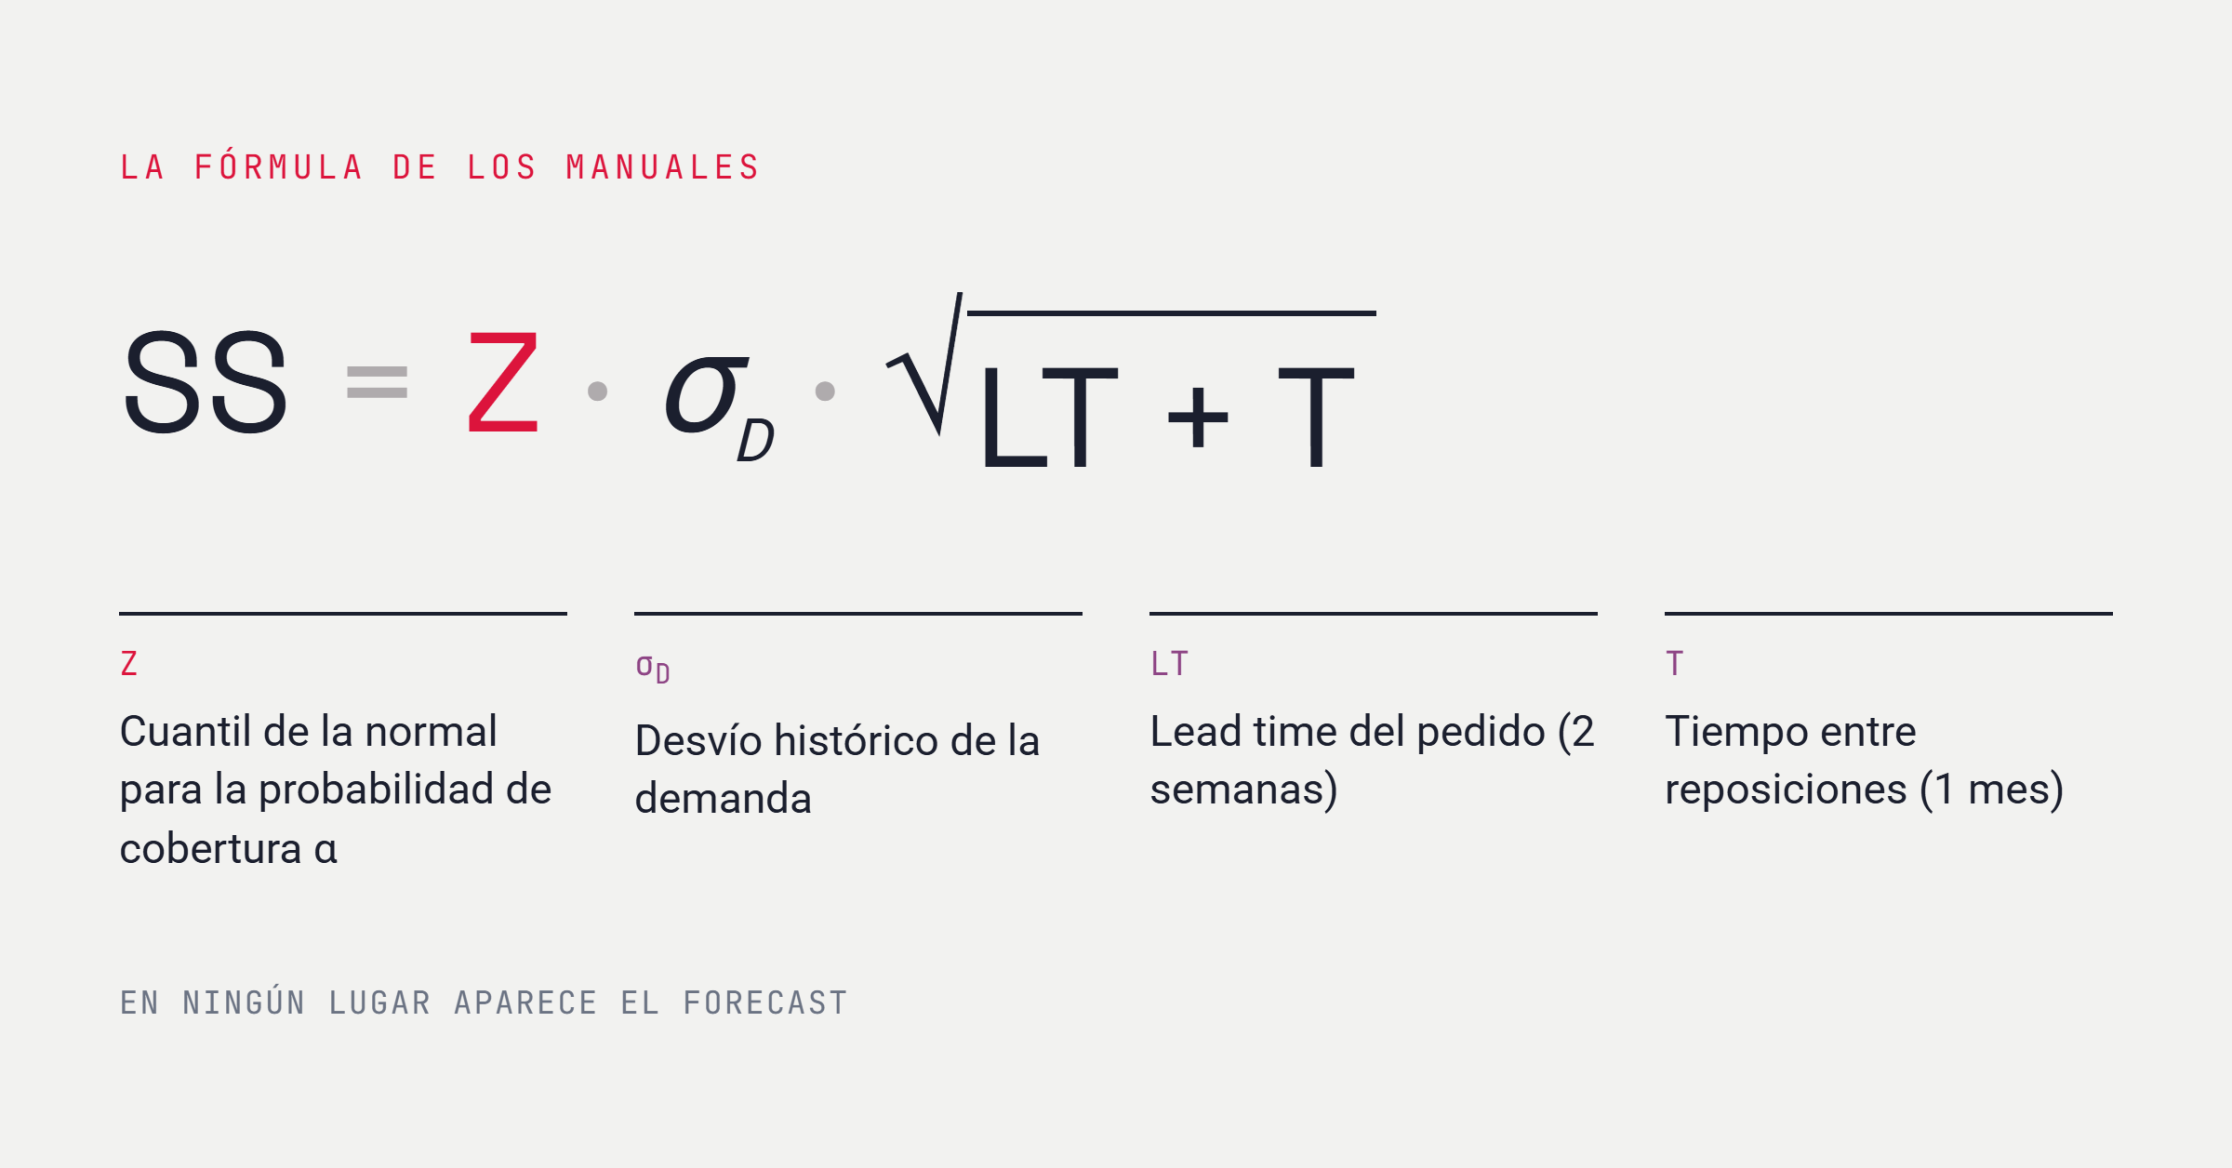
En los manuales, básicos y no tan básicos, de supply chain se puede encontrar una fórmula como la de la siguiente figura para el cálculo del stock de seguridad desde una perspectiva pull.
¿Qué hay detrás de esa fórmula? ¿Funciona en la práctica?
En primer lugar, desentrañemos qué es cada símbolo de esa fórmula y de dónde proviene.
Los términos dentro de la raíz corresponden al lead time y al tiempo de reposición. Para entender por qué importan estos conceptos, lo más sencillo es pensar: ¿cuál es el período de incertidumbre si opero bajo reposición periódica? ¿De qué depende? Sufrimos incertidumbre mientras las decisiones que tomemos no puedan tener efecto. Una vez que realizamos un pedido (tomamos una decisión), la siguiente decisión que tomemos tendrá efecto T + LT unidades de tiempo después (T porque tengo que esperar para volver a emitir y LT porque es lo que va a tardar mi futura emisión en concretarse).
Sufrimos incertidumbre mientras las decisiones que tomemos no puedan tener efecto.
La variable aleatoria de interés es entonces la demanda durante el período de incertidumbre. La incertidumbre asociada a dicha variable la podemos cuantificar como el desvío de la demanda por la raíz de la suma de ambos conceptos (el detalle matemático lo dejamos para otro momento).
Por último, suponiendo, y recuerden esta suposición, que la variable “demanda durante la incertidumbre” se distribuye de forma normal, lo único que necesitamos para “asegurar” una cierta probabilidad de cobertura (alfa) es elegir el cuantil de la normal correspondiente. De esta idea surge el valor de Z, que no es más que el cuantil de la distribución N(0,1) que deja un área igual a alfa a la izquierda.
¿Dónde está el forecast?
En esa fórmula en ningún momento aparece el forecast ni tampoco ninguna noción de la asertividad. Este es el problema con la fórmula clásica de los libros. Está diseñada para trabajar con el comportamiento histórico de la demanda, dónde la estimación de dicha variabilidad se encuentra dada por el desvío histórico (σ).
Vamos con un ejemplo.
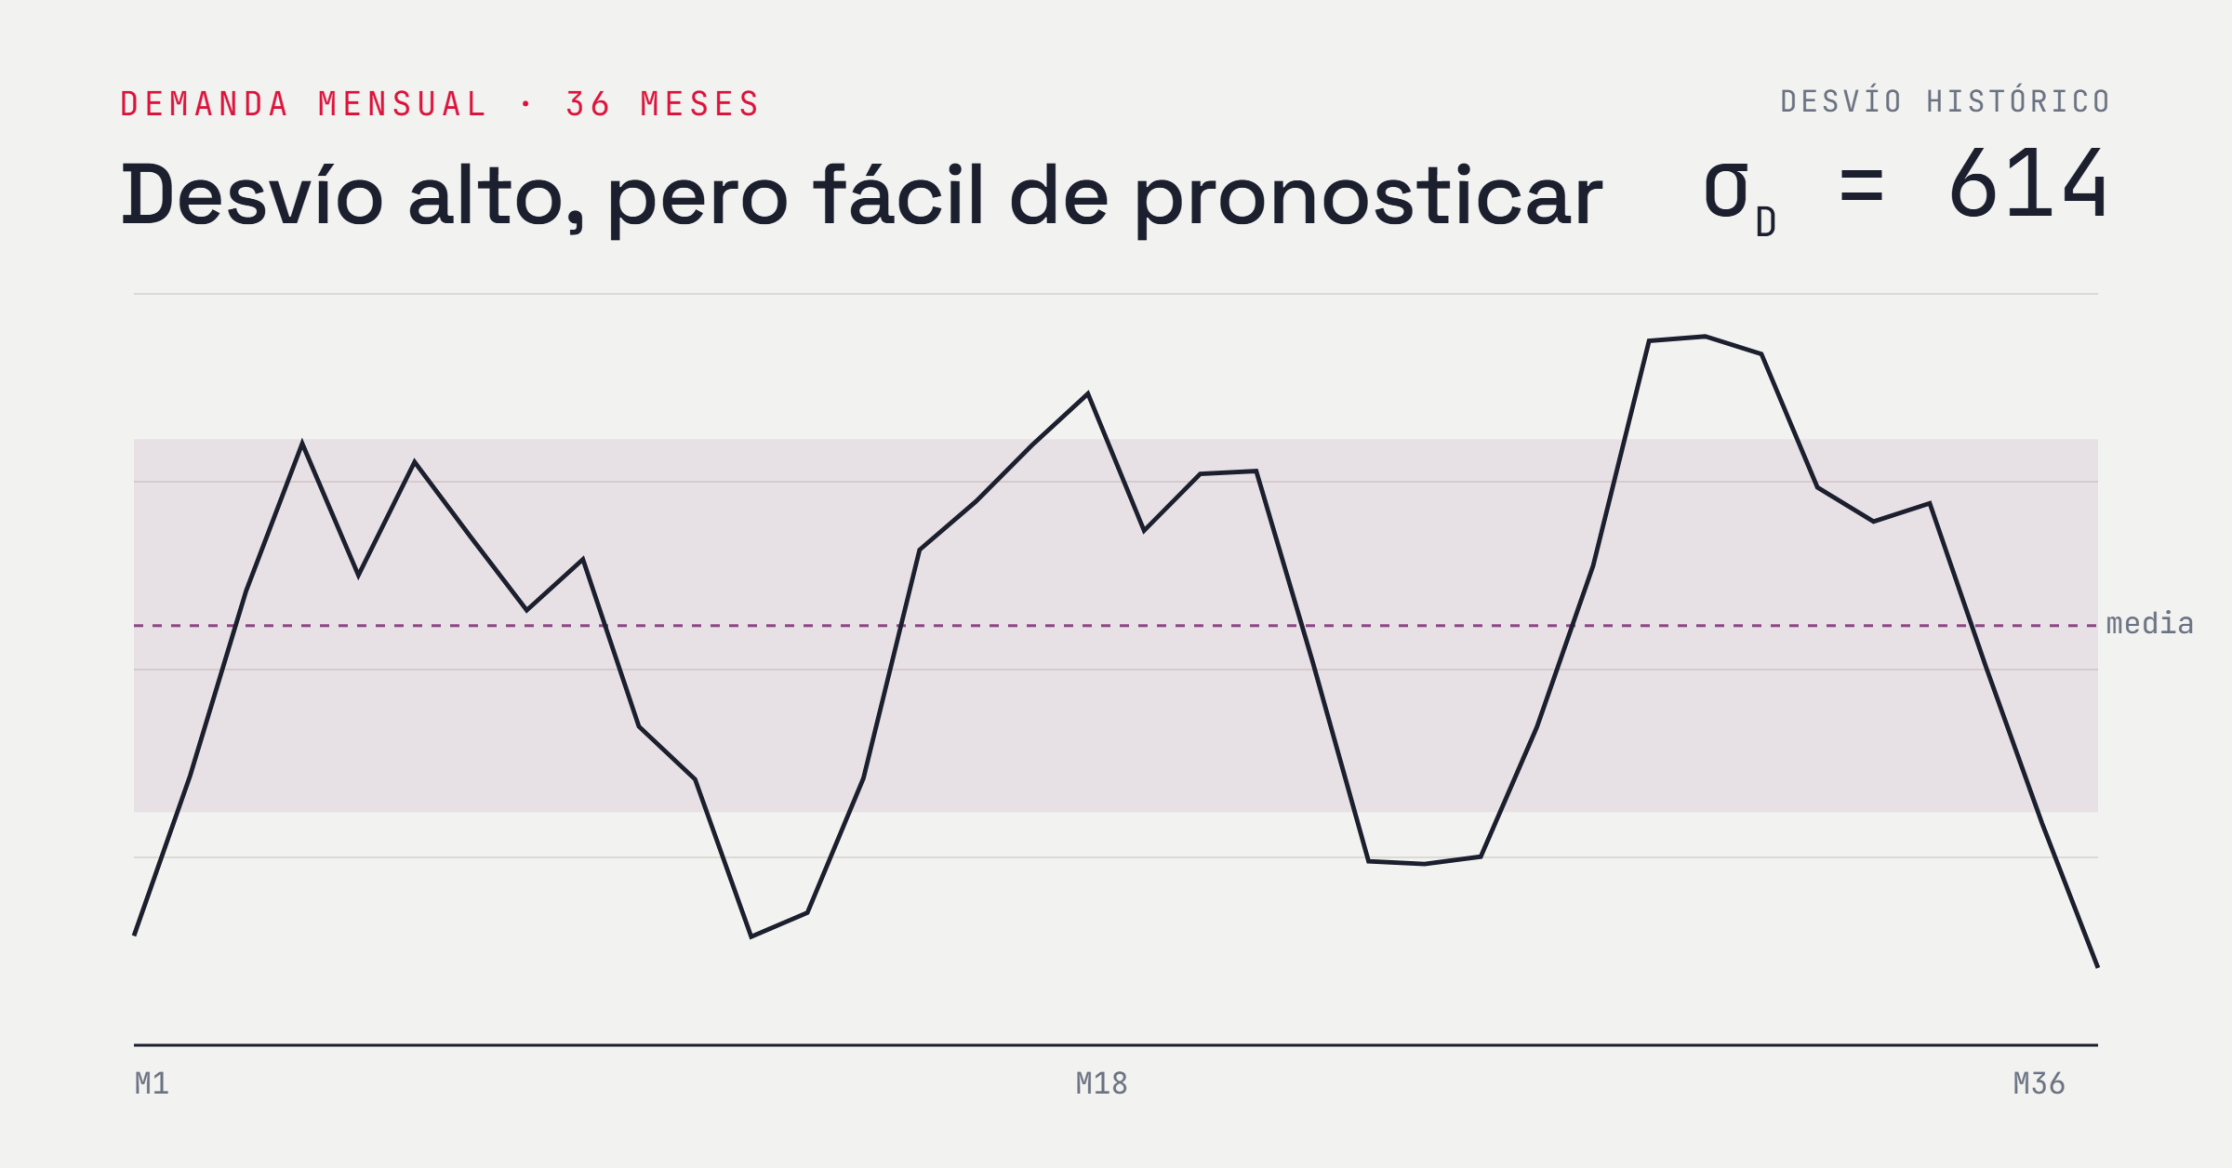
En la siguiente figura se puede ver una demanda con un desvío alto, pero “fácil” de pronosticar.
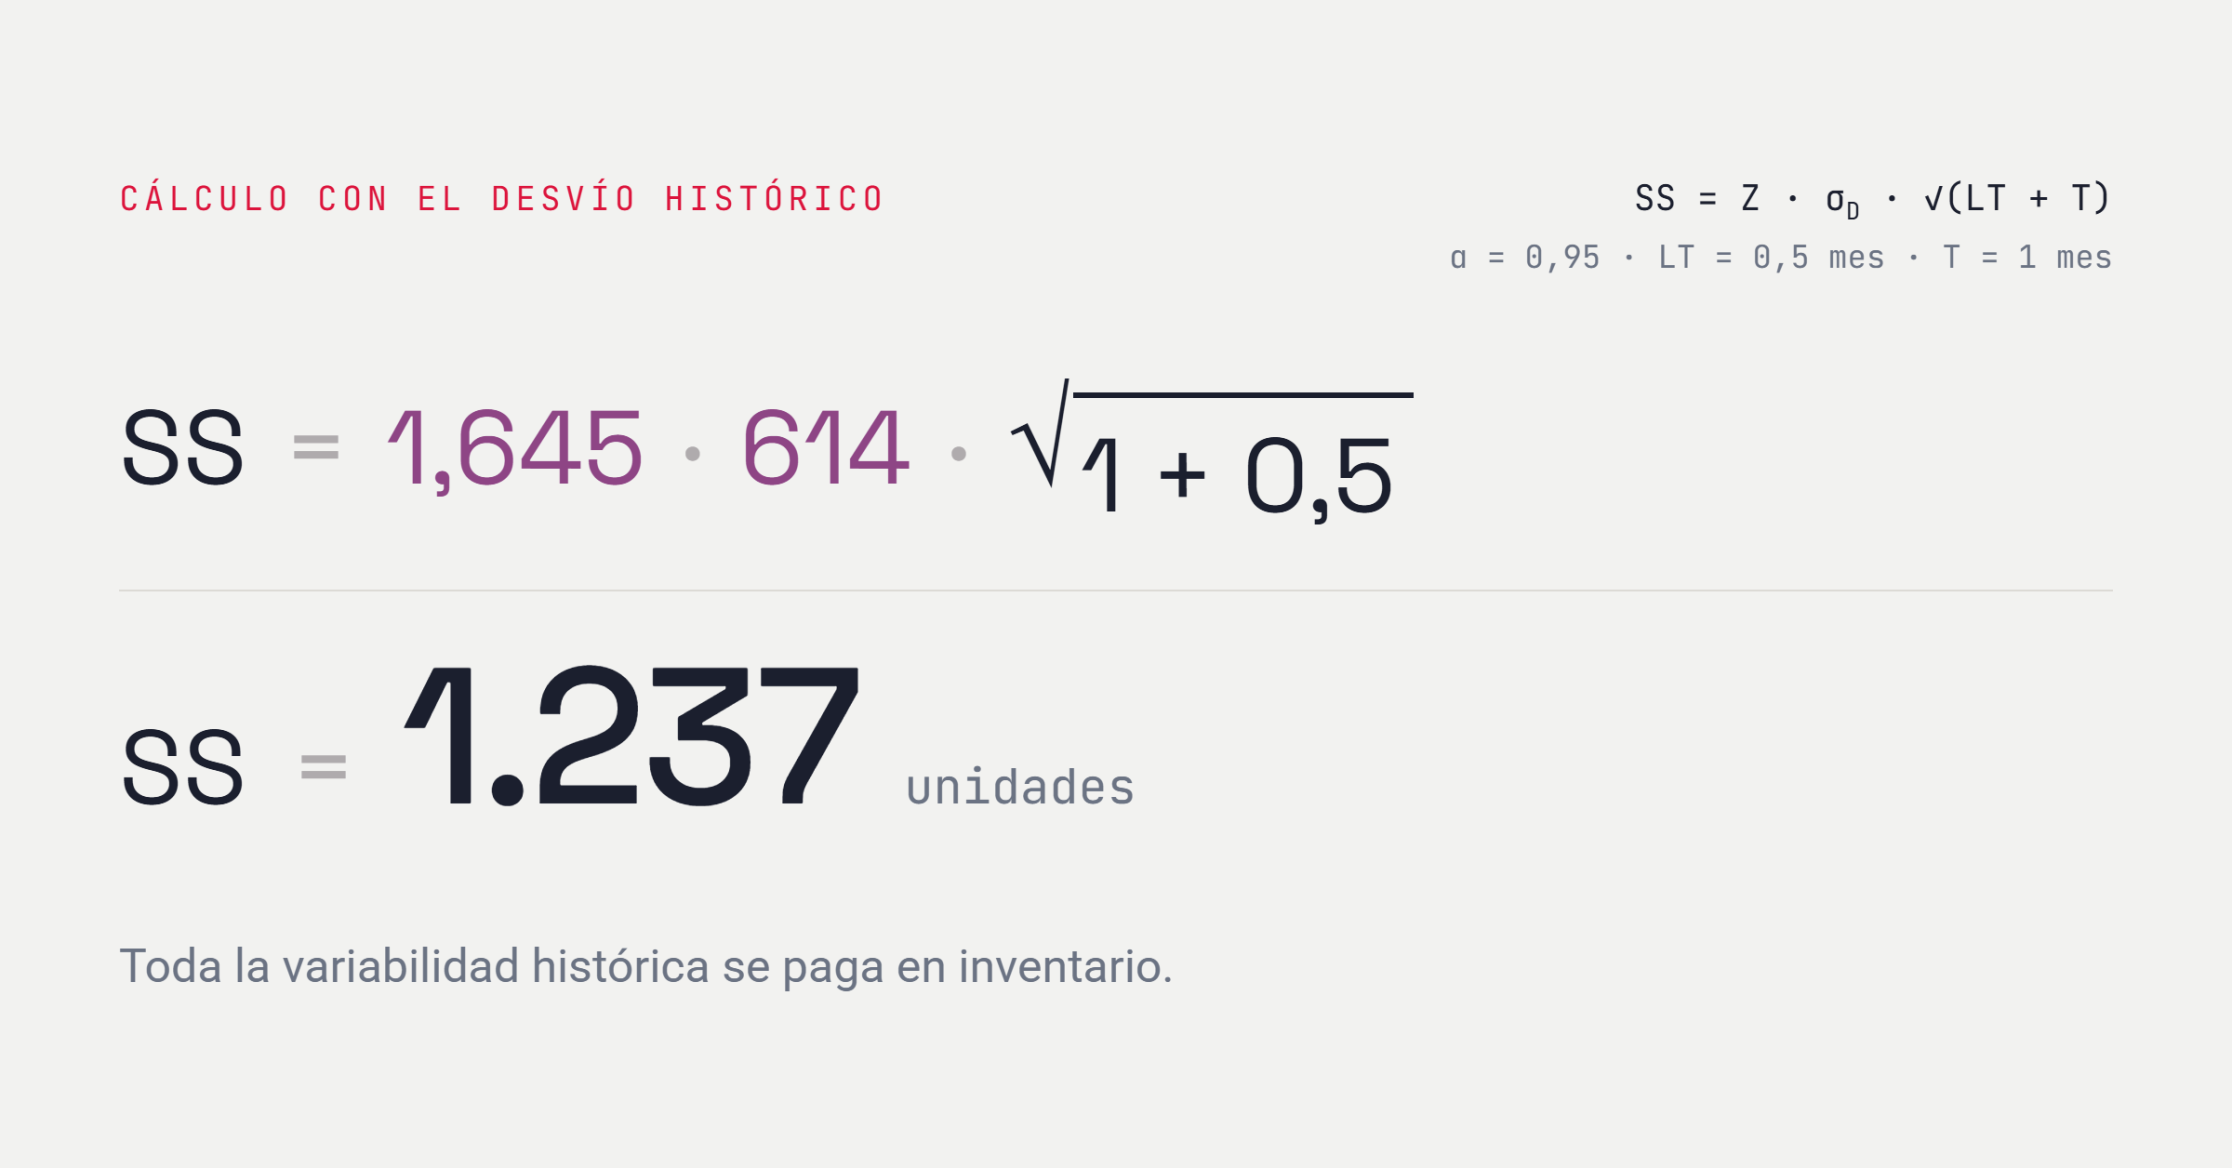
Si calculamos el stock de seguridad con la fórmula propuesta, para una probabilidad de cobertura del 0,95, un lead time de dos semanas y un tiempo de reposición de un mes, obtendríamos el resultado de la figura 3.
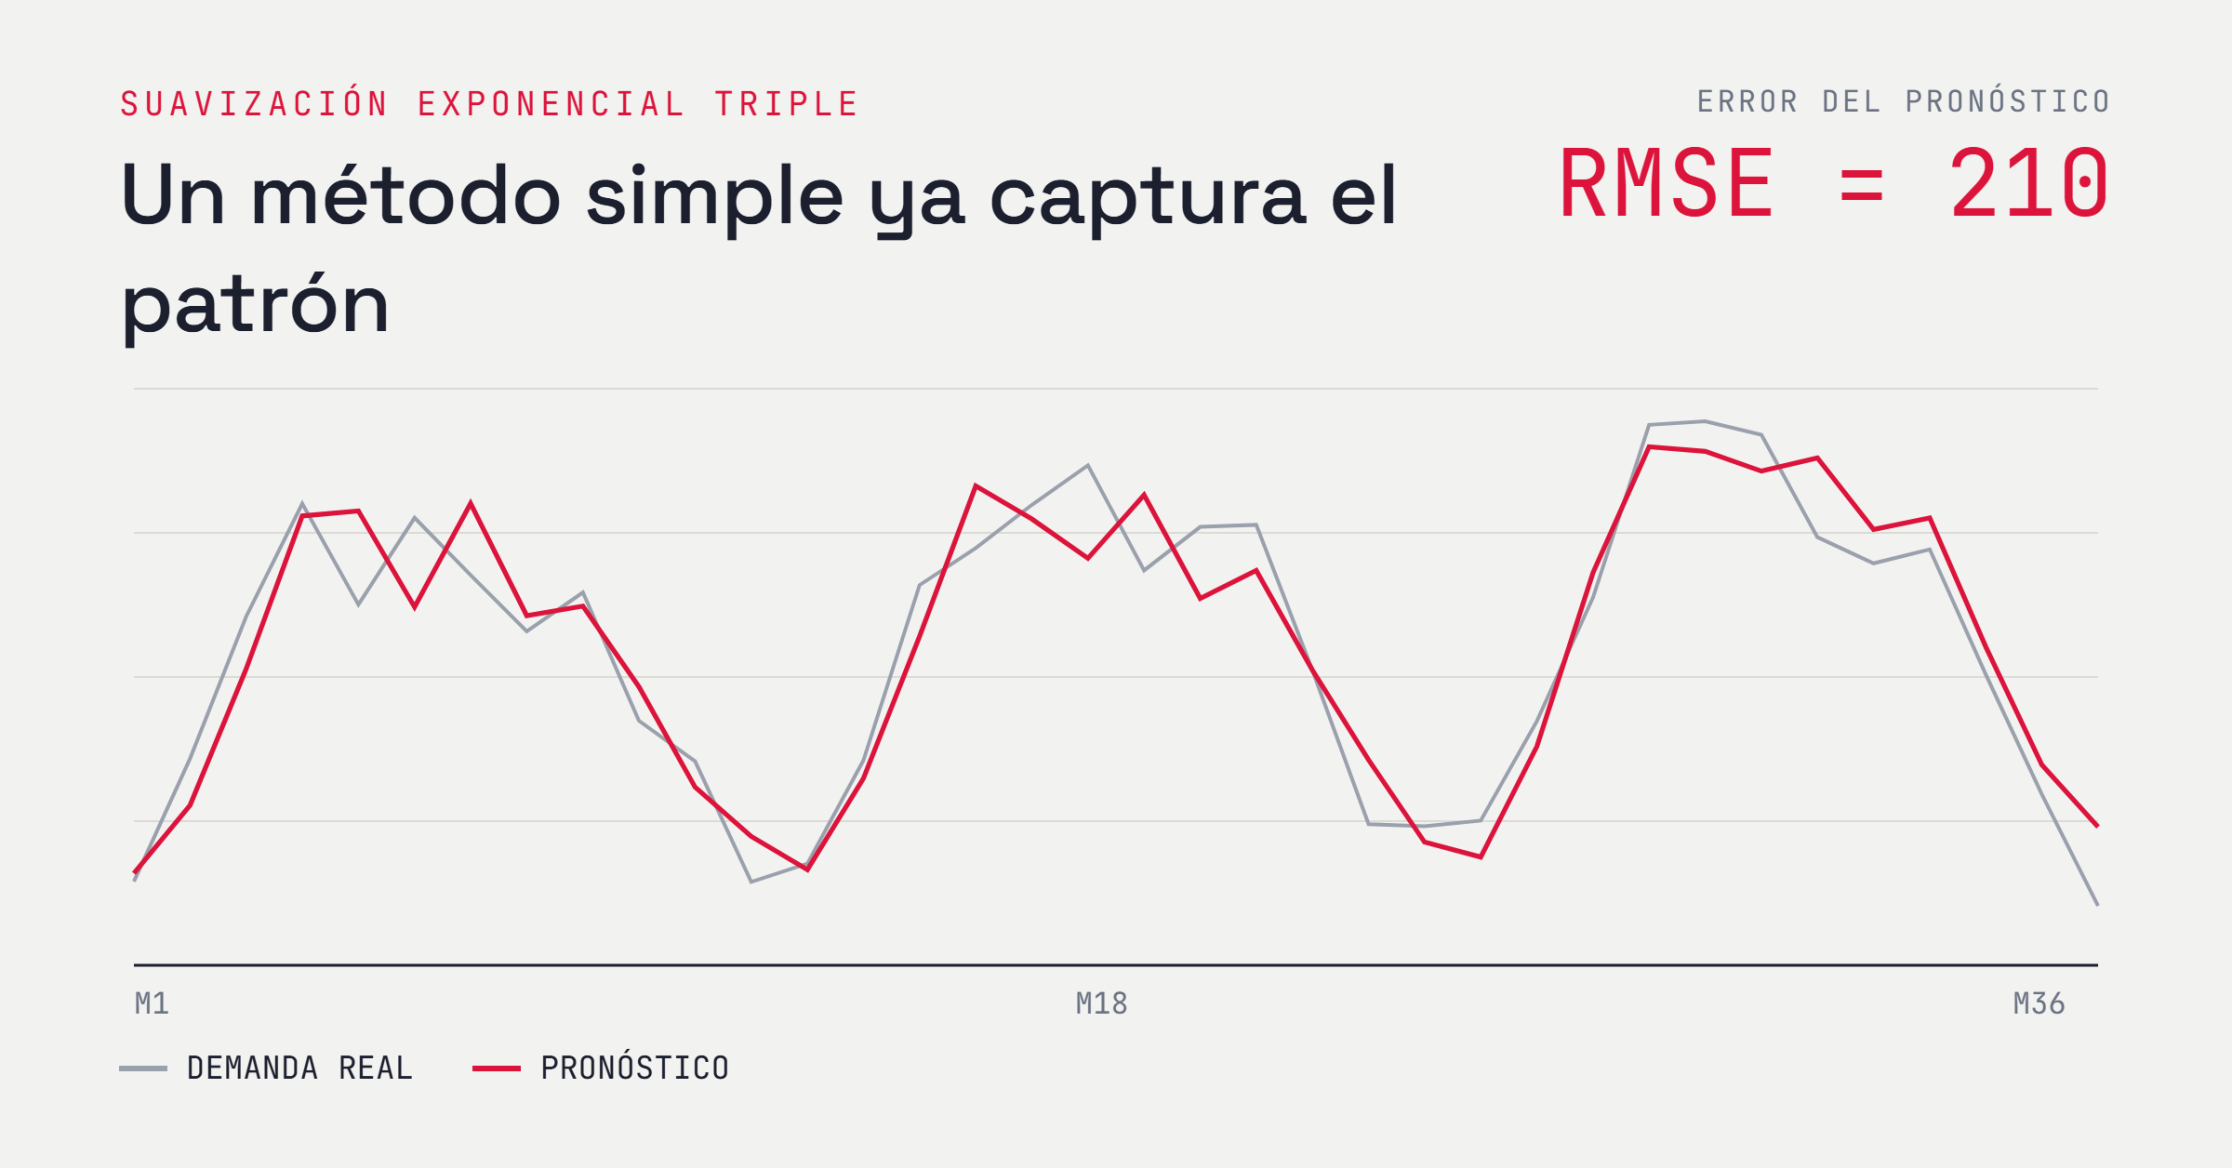
Utilizando un método sencillo de forecast, sin necesidad de sofisticación, como una suavización exponencial triple, podemos obtener un pronóstico como el siguiente:
Entonces, si tenemos un forecast de “calidad”: ¿cómo lo utilizamos?
Si vamos a trabajar con un pronóstico, la esperanza es que el mismo sea mejor que la historia, es decir, que seamos capaces de reducir la incertidumbre. Entonces hay que reemplazar el desvío de la demanda por una métrica que cuantifique la asertividad del pronóstico en las mismas unidades que un desvío. Los dos candidatos son el Root Mean Squared Error (RMSE) y el Mean Absolute Error (MAD). Las medidas de asertividad en forecasting son un tópico en sí mismo y lo vamos a dejar para un siguiente blog.
Repitiendo el cálculo del stock de seguridad utilizando el RMSE que obtuvimos con la suavización exponencial triple, en vez del desvío histórico, obtendríamos el valor que se observa en la figura 5.
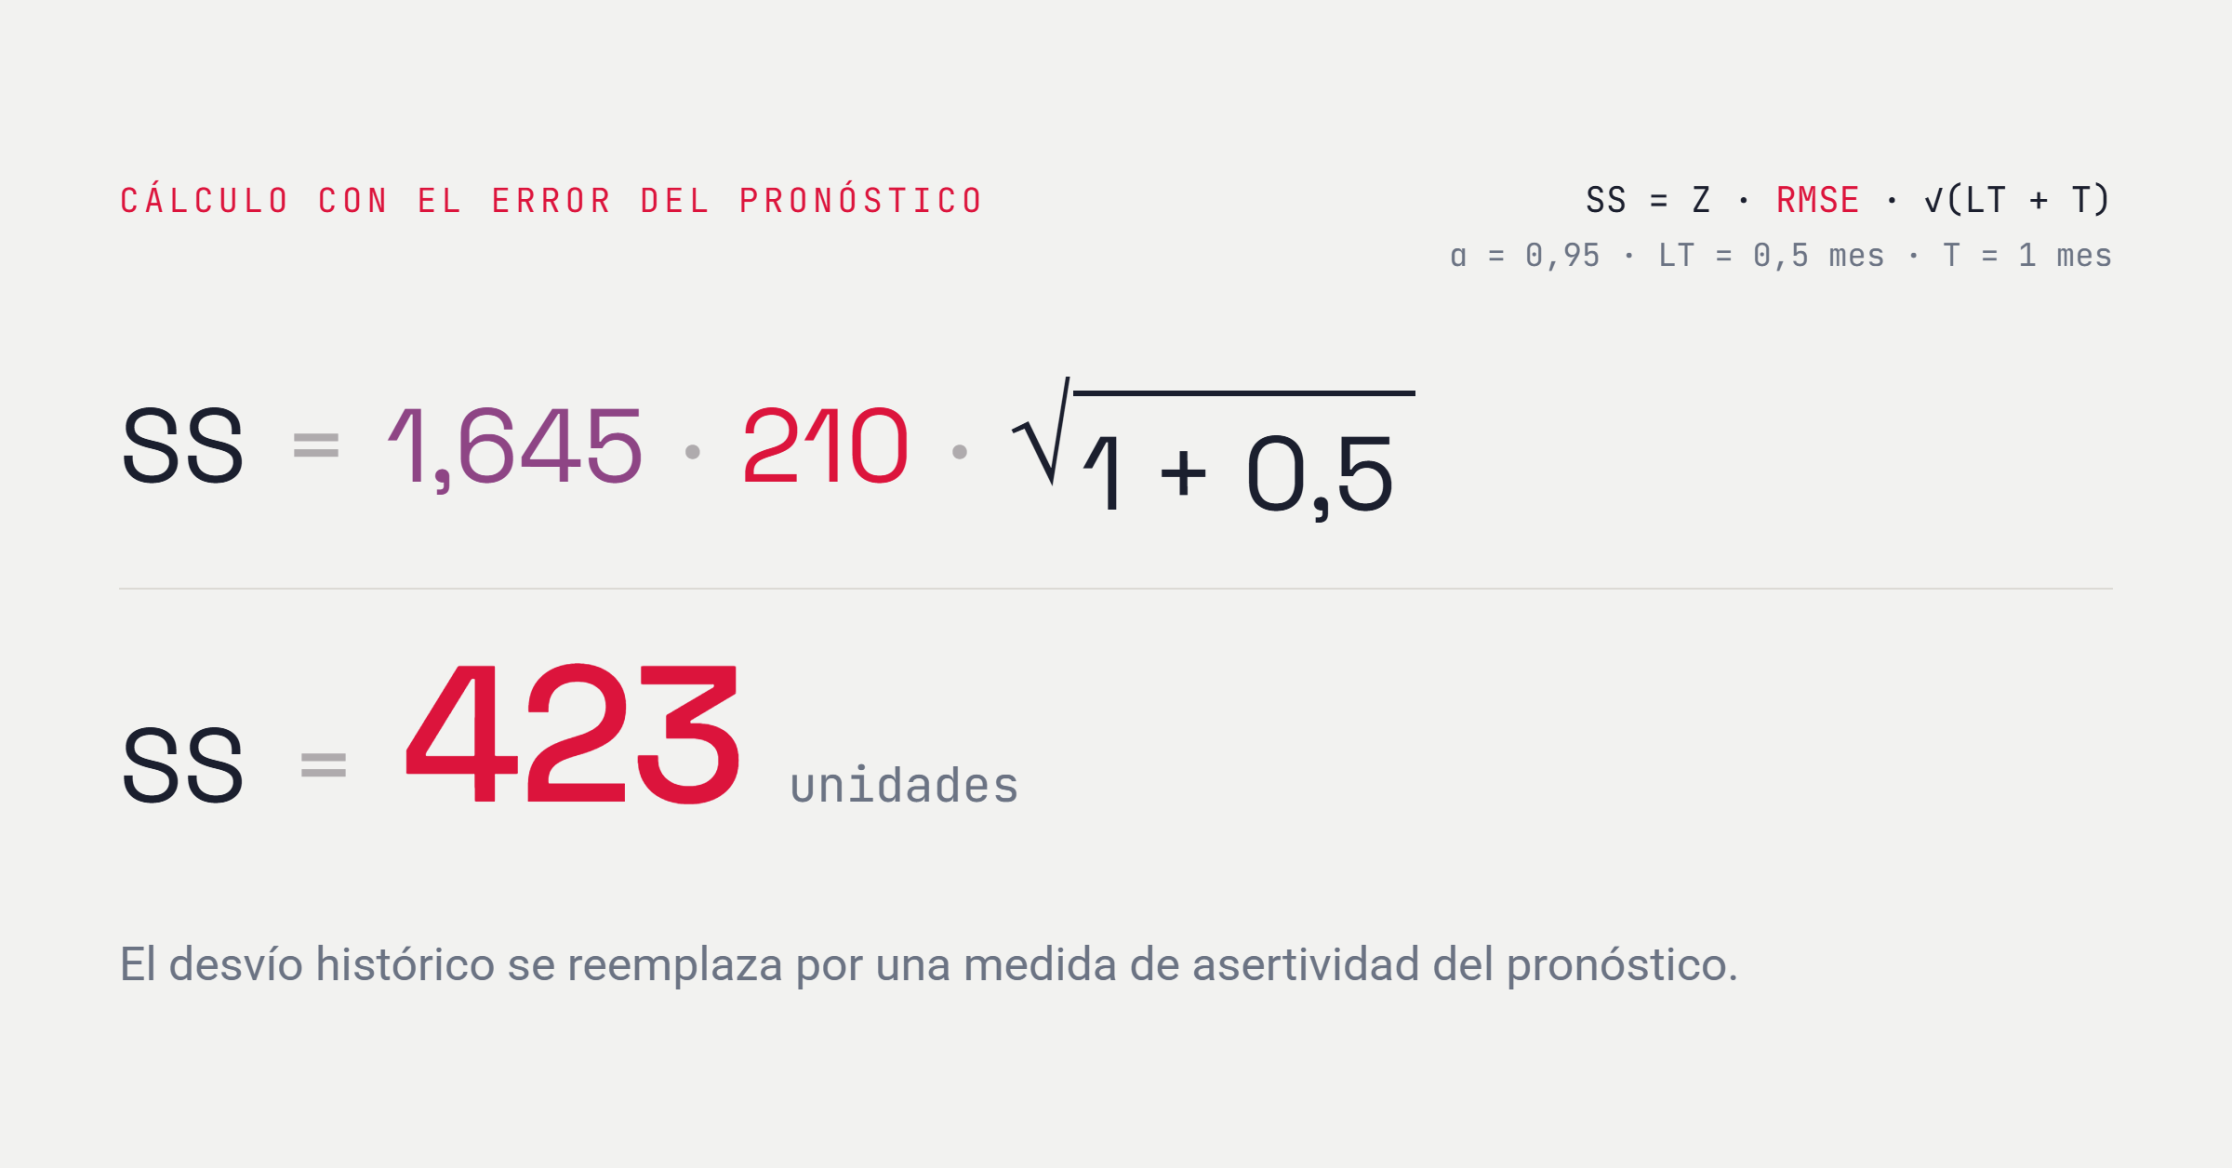
Utilizando un método sencillo fuimos capaces de reducir el inventario de seguridad necesario en un 66%.
¿Realmente vamos a tener la probabilidad de cobertura esperada?
En la práctica, no. Porque la suposición de una distribución normal es sólo eso, una suposición que no se suele verificar en la práctica.
La fórmula más general que se recomienda actualmente es:
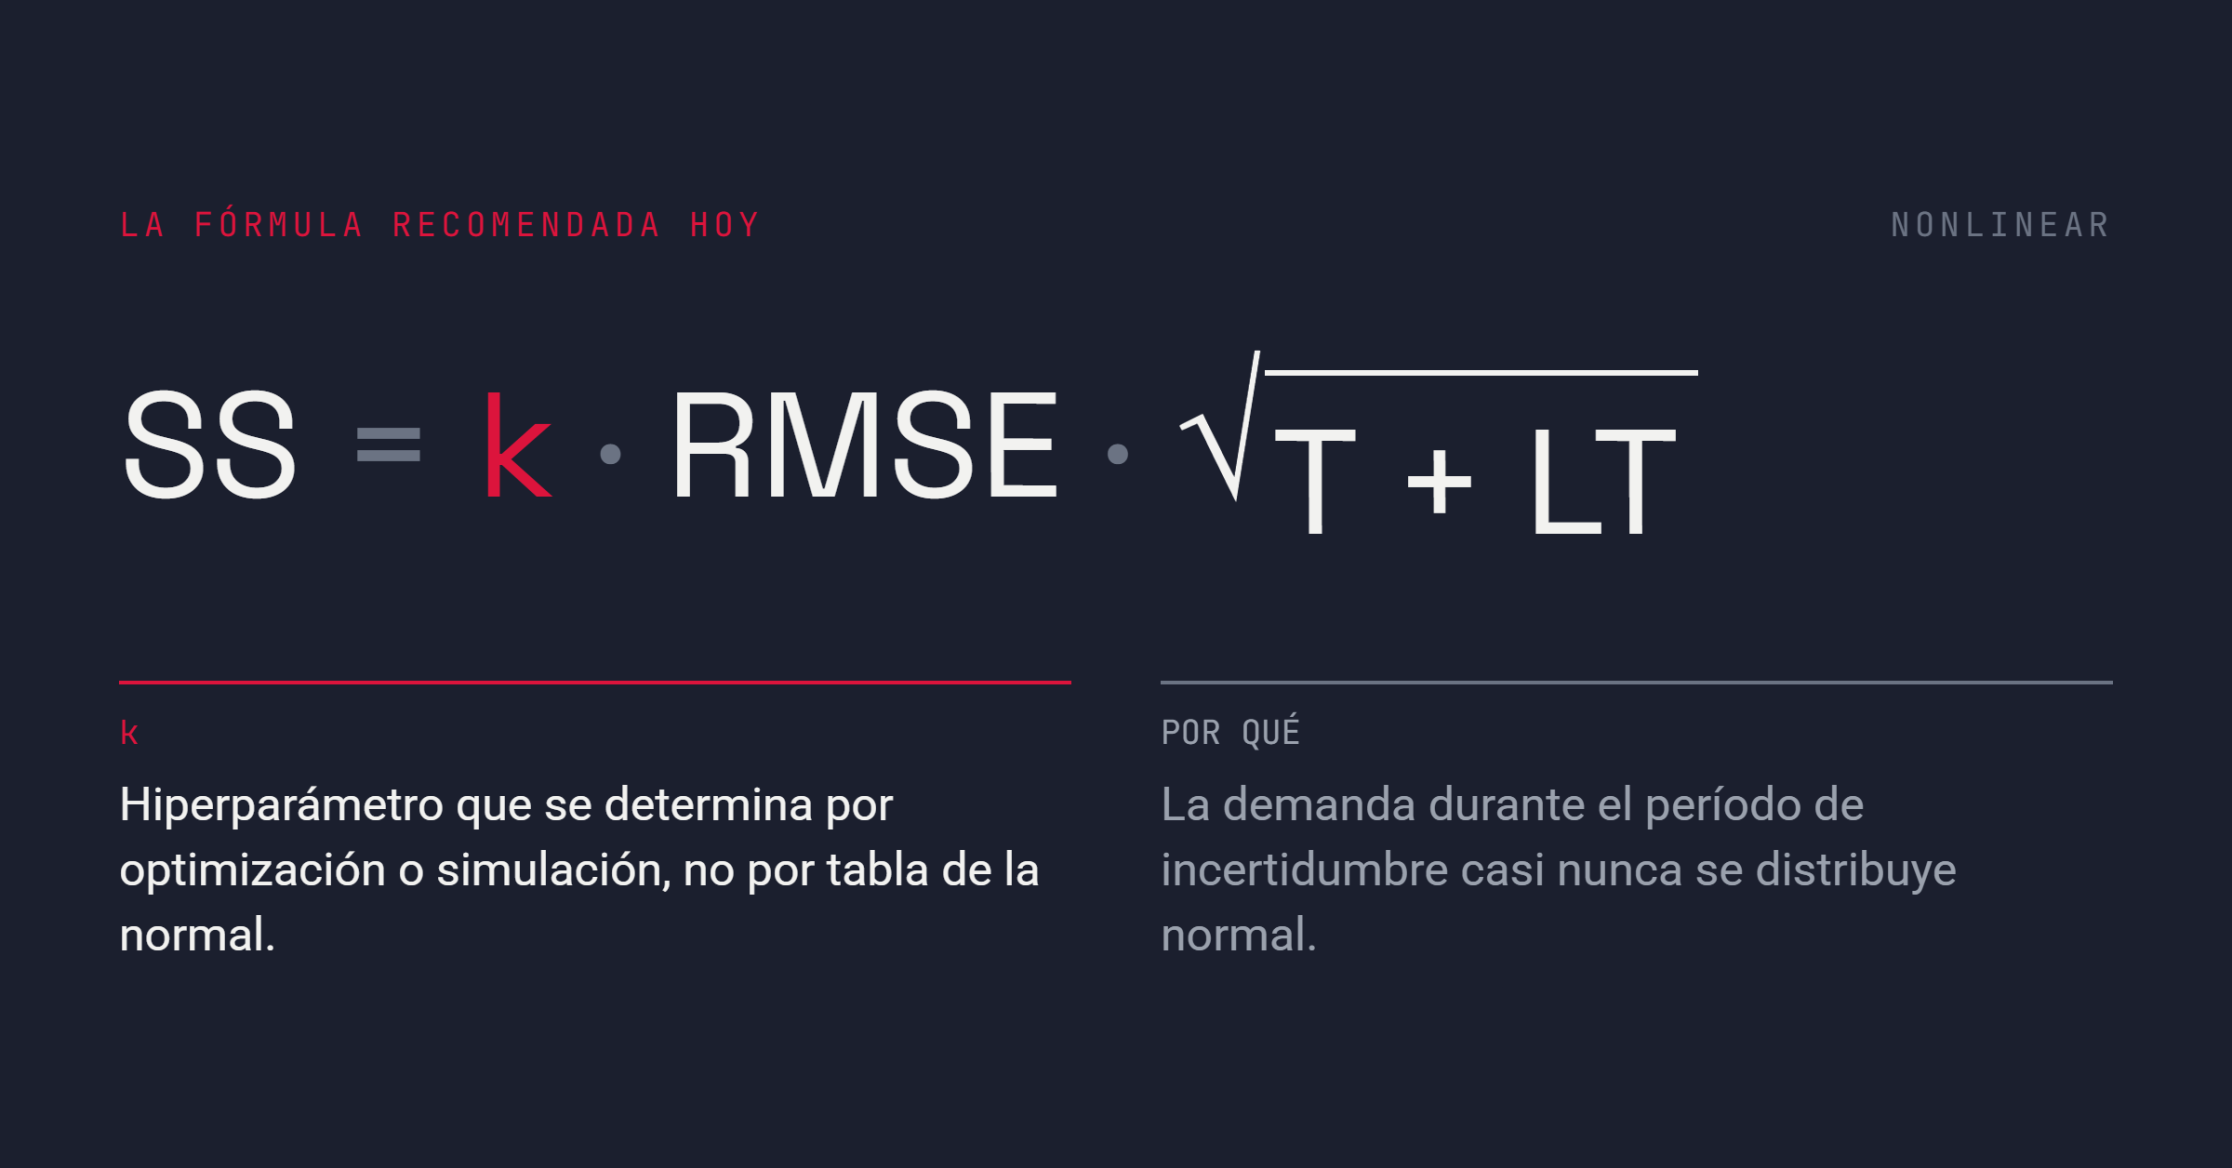
Dónde k es un hiperparámetro a determinar a través de optimización o simulación.
Conclusión
Un buen forecast no es sólo una mejor foto del futuro: es una herramienta concreta para reducir el inventario de seguridad sin resignar nivel de servicio. La clave está en reemplazar el desvío histórico por una medida de asertividad del pronóstico, y en no perder de vista que los supuestos detrás de las fórmulas clásicas rara vez se cumplen en la práctica.
En futuros blogs vamos a abordar los siguientes puntos, que también son importantes:
- Cómo ajustar la fórmula para otras políticas (punto de reorden).
- Qué pasa si tengo un producto con demanda intermitente.
- Cómo elegir entre RMSE y MAD.
- Cómo estimar el impacto de distintas políticas en mis costos esperados.